Domain normaltarife.de kaufen?
Wir ziehen mit dem Projekt
normaltarife.de um.
Sind Sie am Kauf der Domain
normaltarife.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain normaltarife.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
Ähnliche Suchbegriffe für Wochen
Top-Angebote
Produkte zum Begriff Wochen:
-
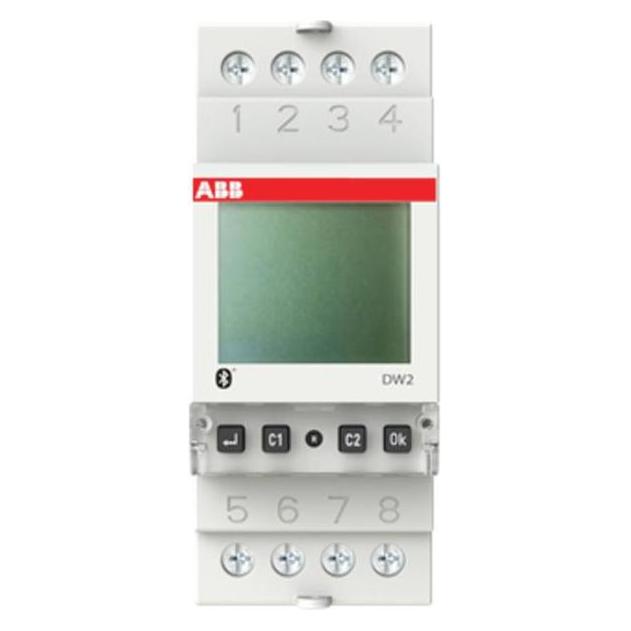
PROTEC Wochen-Zeitschaltuhr PDSU22N 2WDigital , Tagesprogramm, Wochenprogramm , Kanäle: 2 , Kontaktart: 2 Wechsler , TLE: 2 , Nulldurchgangsschaltung , Verlustleistung: 2 W , Ganggenauigkeit: 0,3s/Tag , Gangreserve: 5 Jahre , Betriebsspannung: 230V AC , Schutzart: IP20 , Montageart: DIN-Schiene , Ohmsch cos phi = 1: 16 A, Induktiv cos phi = 0,6: 2300 VA , Glühlampen: 2000 W , LL-reihenkompensiert: 2000 VA , KLL: 1000 W , Programme: 2x28 , Sprachen: 15 , Ferienprogramm, autom. Sommer-/Winterzeit Umschaltung,, Betriebsstundenzähler, Relaisfunktion On/Off, Impulsfunktion,, 1h-Test, Datenschlüssel , Kontrast, Hintergrundbeleuchtung , Kürzeste Schaltzeit: 1 Sek. , Betriebstemperatur: -20°C bis +55°C107,21 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
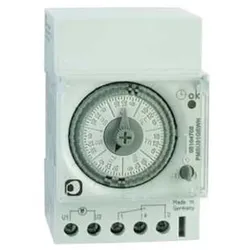
PROTEC Wochen-Zeitschaltuhr PMSU31GN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 100 Std. , Verlustleistung: 0,6 W , Ganggenauigkeit: 2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3680 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 1400 VA , LL-parallelkompensiert (73,17 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PMSU31GSWN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 6 Jahre , Verlustleistung: 0,2 W , Ganggenauigkeit: +/- 0,2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3600 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 2500 VA , LL-parallelkompensiert (88,88 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
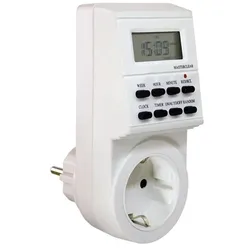
Scharnberger+Hasenbein Wochen-Zeitschaltuhr 88697Montageart=Zwischenstecker mit SteckdoseAusführung der Steckdose=sonstigeVersorgungsspannung=230 VSpannungsart der Versorgungsspannung=ACFrequenz der Versorgungsspannung=50 HzAntriebsart=netzsynchronAusführung=digitalGanggenauigkeit pro Tag=2 sNennschaltstrom bei 230 V AC=16 AUhrentyp=WochenuhrKürzeste Schaltzeit=1 minGangreserve in Stunden=2Automatische Sommer-/Winterumstellung=neinSchutzart (IP)=IP2023,65 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Ignoriert mich die Versicherung seit Wochen normal?
Es ist schwierig, eine allgemeine Aussage darüber zu treffen, ob eine Versicherung jemanden absichtlich ignoriert oder nicht. Es kann verschiedene Gründe geben, warum eine Versicherung nicht sofort auf Anfragen oder Anliegen reagiert, wie beispielsweise eine hohe Arbeitsbelastung oder interne Prozesse. Es ist jedoch wichtig, dass Sie Ihre Anliegen klar und deutlich kommunizieren und gegebenenfalls eine erneute Kontaktaufnahme versuchen, um sicherzustellen, dass Ihre Anliegen bearbeitet werden. **


Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
Was sind die Unterschiede und Gemeinsamkeiten zwischen verschiedenen Arten von Versicherungen, wie Lebensversicherung, Krankenversicherung und Autoversicherung?
Die Lebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Autoversicherung hingegen schützt vor finanziellen Verlusten im Falle von Autounfällen oder Diebstahl des Fahrzeugs. Gemeinsam ist allen Versicherungsarten, dass sie finanzielle Sicherheit bieten und das Risiko von unerwarteten Kosten minimieren. Darüber hinaus basieren sie alle auf dem Prinzip des Risikotransfers, bei dem die Versicherungsnehmer einen Teil des Risikos an das Versicherungsunternehmen übertragen. Ein weiterer Unterschied liegt in den spezifischen Leistungen und Bedingungen, die von jeder Art von Versicherung angeboten werden. Während **
Top-Angebote
Produkte zum Begriff Wochen:
-
PROTEC Wochen-Zeitschaltuhr PDSU21SN 1WDigital , Tagesprogramm, Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 2 , Nulldurchgangsschaltung , Verlustleistung: 1 W , Gangreserve: 5 Jahre , Betriebsspannung: 230V AC , Schutzart: IP20 , Montageart: DIN-Schiene , Ohmsch cos phi = 1: 16 A, Induktiv cos phi = 0,6: 2300 VA , Glühlampen: 2000 W , LL-reihenkompensiert: 2000 VA , KLL: 1000 W , Programme: 56 , Sprachen: 15 , Ferienprogramm, autom. Sommer-/Winterzeit Umschaltung,, Betriebsstundenzähler, Relaisfunktion On/Off, Impulsfunktion,, 1h-Test, Datenschlüssel , Kontrast, Hintergrundbeleuchtung , Kürzeste Schaltzeit: 1 Sek. , Betriebstemperatur: -20°C bis +55°C , Weitere Funktionen bei PDSU21SN: Steuereingang Nachlauf,, Zufallsprogramm, Zyklusfunktion, Synchronbetrieb, PIN-Code87,57 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PDSU22N 2WDigital , Tagesprogramm, Wochenprogramm , Kanäle: 2 , Kontaktart: 2 Wechsler , TLE: 2 , Nulldurchgangsschaltung , Verlustleistung: 2 W , Ganggenauigkeit: 0,3s/Tag , Gangreserve: 5 Jahre , Betriebsspannung: 230V AC , Schutzart: IP20 , Montageart: DIN-Schiene , Ohmsch cos phi = 1: 16 A, Induktiv cos phi = 0,6: 2300 VA , Glühlampen: 2000 W , LL-reihenkompensiert: 2000 VA , KLL: 1000 W , Programme: 2x28 , Sprachen: 15 , Ferienprogramm, autom. Sommer-/Winterzeit Umschaltung,, Betriebsstundenzähler, Relaisfunktion On/Off, Impulsfunktion,, 1h-Test, Datenschlüssel , Kontrast, Hintergrundbeleuchtung , Kürzeste Schaltzeit: 1 Sek. , Betriebstemperatur: -20°C bis +55°C107,21 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PMSU31GN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 100 Std. , Verlustleistung: 0,6 W , Ganggenauigkeit: 2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3680 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 1400 VA , LL-parallelkompensiert (73,17 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
Ähnliche Suchbegriffe für Wochen
-
PROTEC Wochen-Zeitschaltuhr PMSU31GSWN 1WAnalog , Wochenprogramm , Kanäle: 1 , Kontaktart: Wechsler , TLE: 3 , Mit Gangreserve: 6 Jahre , Verlustleistung: 0,2 W , Ganggenauigkeit: +/- 0,2s /Tag , Betriebsspannung: 230 V AC , Betriebsfrequenz: 50/60 Hz , Ohmsch cos phi = 1: 3600 W, Induktiv cos phi = 0,6: 2760 W , Glühlampen: 1000 W , LL-reihenkompensiert: 2500 VA , LL-parallelkompensiert (88,88 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Wochen-Zeitschaltuhr 88697Montageart=Zwischenstecker mit SteckdoseAusführung der Steckdose=sonstigeVersorgungsspannung=230 VSpannungsart der Versorgungsspannung=ACFrequenz der Versorgungsspannung=50 HzAntriebsart=netzsynchronAusführung=digitalGanggenauigkeit pro Tag=2 sNennschaltstrom bei 230 V AC=16 AUhrentyp=WochenuhrKürzeste Schaltzeit=1 minGangreserve in Stunden=2Automatische Sommer-/Winterumstellung=neinSchutzart (IP)=IP2023,65 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein Wochen-Zeitschaltuhr 88698Montageart=Zwischenstecker mit SteckdoseAusführung der Steckdose=sonstigeVersorgungsspannung=230 VSpannungsart der Versorgungsspannung=ACFrequenz der Versorgungsspannung=50 HzAntriebsart=netzsynchronAusführung=digitalGanggenauigkeit pro Tag=2 sNennschaltstrom bei 230 V AC=16 AUhrentyp=WochenuhrKürzeste Schaltzeit=1 minGangreserve in Stunden=2Automatische Sommer-/Winterumstellung=neinSchutzart (IP)=IP4433,65 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PROTEC Wochen-Zeitschaltuhr PDSU111NM miniDigital. Relaisfunktion On/Off. Betriebstemperatur: -20°C bis +55°C. Sprachen: Englisch. Betriebsspannung: 230 V AC. Schaltausgang: Schließer. Nulldurchgangsschaltung. Glühlampen: 1.200 W. LL-reihenkompensiert: 2.500 VA. KLL: 60 W. LED: 200 W83,65 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Ignoriert mich die Versicherung seit Wochen normal?
Es ist schwierig, eine allgemeine Aussage darüber zu treffen, ob eine Versicherung jemanden absichtlich ignoriert oder nicht. Es kann verschiedene Gründe geben, warum eine Versicherung nicht sofort auf Anfragen oder Anliegen reagiert, wie beispielsweise eine hohe Arbeitsbelastung oder interne Prozesse. Es ist jedoch wichtig, dass Sie Ihre Anliegen klar und deutlich kommunizieren und gegebenenfalls eine erneute Kontaktaufnahme versuchen, um sicherzustellen, dass Ihre Anliegen bearbeitet werden. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
-
Was sind die Unterschiede und Gemeinsamkeiten zwischen verschiedenen Arten von Versicherungen, wie Lebensversicherung, Krankenversicherung und Autoversicherung?
Die Lebensversicherung bietet finanziellen Schutz für die Hinterbliebenen im Todesfall des Versicherten, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Autoversicherung hingegen schützt vor finanziellen Verlusten im Falle von Autounfällen oder Diebstahl des Fahrzeugs. Gemeinsam ist allen Versicherungsarten, dass sie finanzielle Sicherheit bieten und das Risiko von unerwarteten Kosten minimieren. Darüber hinaus basieren sie alle auf dem Prinzip des Risikotransfers, bei dem die Versicherungsnehmer einen Teil des Risikos an das Versicherungsunternehmen übertragen. Ein weiterer Unterschied liegt in den spezifischen Leistungen und Bedingungen, die von jeder Art von Versicherung angeboten werden. Während **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.